
Україна планує наблизити ставки інтерчейнджу до європейських. Це може здешевити для бізнесу приймання карткових платежів, проте наслідки для банків та користувачів можуть бути складнішими – від скорочення кешбеків до появи плати за сервіси, що сьогодні є безкоштовними.
PaySpace Magazine звернувся до директора Української міжбанківської асоціації членів платіжних систем ЄМА Олександра Карпова та платіжного сервісу WayForPay, щоб дізнатися, як потенційне зниження інтерчейнджу вплине на український банкінг, фінтех, малий бізнес та безготівкову інфраструктуру, і якою має бути оптимальна модель переходу до європейських ставок.
Що таке інтерчейндж і чому ця тема знову актуальна
Інтерчейндж – це міжбанківська комісія, яку банк продавця сплачує банку покупця під час карткової операції. Платіжна система встановлює ставки, але дохід отримує банк-емітент картки. Покупець не помічає цього платежу, проте він є частиною загальної вартості еквайрингу – комісії, яку підприємець сплачує за можливість приймати безготівкові платежі.
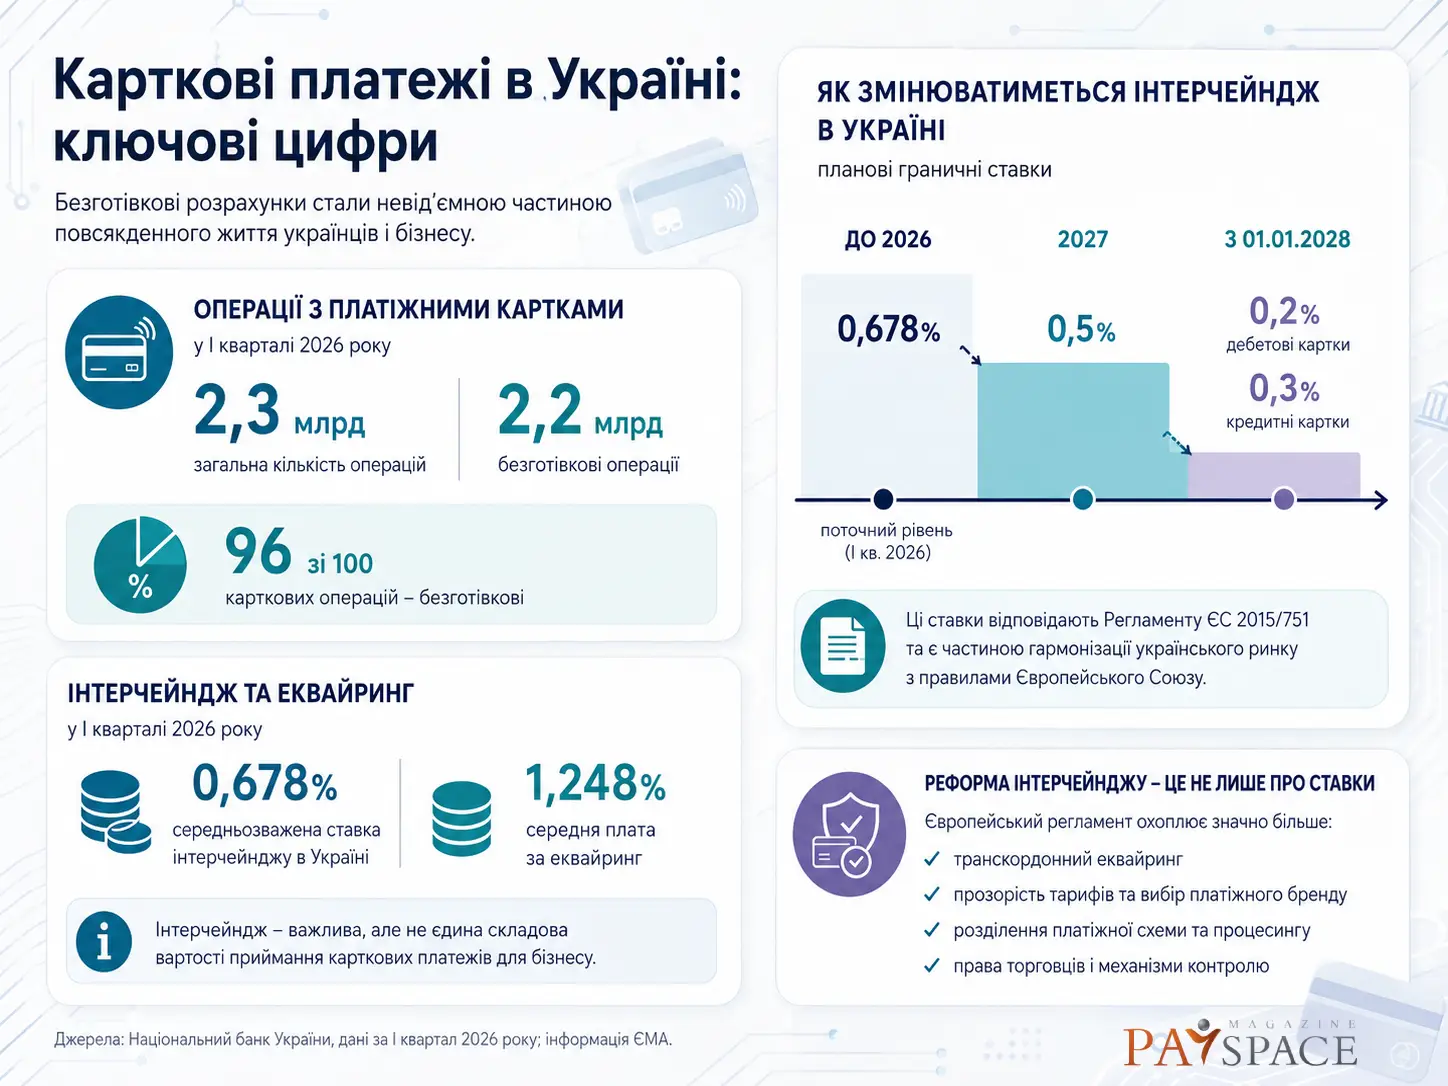
За даними НБУ, у першому кварталі 2026 року середньозважена ставка інтерчейнджу в Україні становила 0,678%, а середня плата за еквайринг – 1,248%. Отже, інтерчейндж – важлива, але не єдина складова вартості приймання карток для бізнесу.
Дискусія загострилася через підготовку змін для гармонізації з правилами ЄС. Урядовий проєкт передбачає проміжне обмеження ставки на рівні 0,5% у 2027 році, а з 1 січня 2028 року – 0,2% для дебетових карток та 0,3% для кредитних. Ці ставки встановлені Регламентом ЄС 2015/751, який також регулює транскордонний еквайринг, прозорість тарифів, вибір платіжного бренду, розділення платіжної схеми та процесингу, права торговців і контроль.
Україна вже має досвід поступового зниження інтерчейнджу. У 2021 році підписали Меморандум, який передбачав зниження ставок до 1,2%, потім до 1% і 0,9%. У січні 2023 року для підтримки роботи учасників ринку в умовах блекаутів граничну ставку знизили до 0,7%. У вересні 2023 року Додаткова угода № 2 до Меморандуму закріпила: інтерчейндж має становити не більше 0,7% протягом дії воєнного стану та не більше 0,9% після його завершення.
Роль безготівкових платежів зросла: у першому кварталі 2026 року українці здійснили 2,3 млрд операцій із платіжними картками, з яких понад 2,2 млрд були безготівковими (96% всіх операцій).
Сьогодні йдеться не лише про розмір комісії. Потенційне зниження інтерчейнджу може змінити економічну модель безкоштовних карток, банківських застосунків, програм лояльності, захисту від шахрайства та розвитку платіжної інфраструктури.
Олександр Карпов: регулювати потрібно не лише ставку
Директор ЄМА Олександр Карпов зазначає, що банківська спільнота не заперечує перехід до ставок ЄС. Головні питання – строки реформи, сфера її застосування та повнота перенесення європейського Регламенту.
«Цільові рівні 0,2% і 0,3% як кінцева точка гармонізації з правом ЄС ми не оспорюємо. Питання в іншому: що саме потрапляє під регулювання, наскільки повно переноситься сам Регламент і в якому темпі. Сьогодні середньозважений розмір інтерчейнджу в Україні — 0,678%».
За словами Карпова, інтерчейндж є джерелом фінансування карткового бізнесу. Банки спрямовують ці кошти на обслуговування продуктів, технологічний розвиток, безпеку та стійкість платіжної інфраструктури.
«У 2024 році банки спрямували на інвестиції в платіжну інфраструктуру близько 93% доходів від карткових операцій: 17,8 млрд грн при 19,1 млрд грн доходів. Публічний прогноз скорочення комісійних доходів — 18-24%, з урахуванням ринкової адаптації реалістичний діапазон сягає 30–40% протягом трьох-п’яти років. Скорочується не “надприбуток”, а бюджет розвитку».
Карпов пояснює, що зниження інтерчейнджу відбуватиметься під час необхідності фінансувати інші напрями наближення до європейського законодавства: розвиток відкритого банкінгу, цифрова операційна стійкість, приєднання до SEPA, впровадження перевірки отримувача платежу. Банкам доведеться визначати пріоритети інвестицій, що може позначитися на продуктах з низькою або відсутньою прямою монетизацією.
Зниження регульованої комісії не означає зникнення витрат на карткове обслуговування. Ймовірно, частина цих витрат буде перенесена в інші тарифи або включена до платних пакетів.
«Зниження регульованого компонента не змушує гроші зникнути — воно змінює структуру. В Україні рахунок і картка для більшості клієнтів наразі безкоштовні, а йдеться про 61,4 млн активних карток. Наша перевага сьогодні — не нижчий відсоток, а відсутність фіксованого “стеку” плат, який є в Європі. Закон здатний обмежити відсоткову складову; фіксовану — ні».
У такому випадку банки можуть скоротити кешбеки та програми винагород, запровадити плату за обслуговування карток, встановити мінімальний місячний оборот або переглянути умови безкоштовних пакетів. Це може відбуватися поступово, але структура банківських тарифів, ймовірно, зміниться.
ЄМА також висловлює занепокоєння щодо повноти перенесення європейської моделі. За аналізом асоціації, з двадцяти ключових положень Регламенту дев’ять не перенесено, п’ять – частково, шість – повністю.
«Регламент — це пакет: одна половина знижує комісію, друга відкриває ринок і дає торговцю інструменти. Йдеться про транскордонний еквайринг, розділення платіжної схеми і процесингу, вибір бренду, інформування торговця за кожною операцією, орган контролю, санкції та врегулювання спорів. Розумно, щоб обидві половини почали діяти одночасно».
Карпов наводить приклад зняття готівки. Європейський Регламент не поширює граничні ставки на зняття коштів у банкоматах, тоді як в українському проєкті такого винятку немає. При ставці 0,2% зняття 2 тис. грн генеруватиме близько 4 грн, що має покривати роботу банкомата, зв’язок, електроенергію, інкасацію, охорону та страхування. Найбільший ризик виникає для банкоматів у населених пунктах із невеликим оборотом, а також у сільській місцевості, деокупованих і прифронтових громадах.
Оптимальна модель переходу, на думку Карпова, повинна включати: достатній перехідний період, коректно визначену сферу застосування та повне перенесення європейських норм. Він пропонує встановити проміжну ставку 0,5% з 1 липня 2028 року, а перехід до 0,2% і 0,3% пов’язати з набуттям Україною повноправного членства в ЄС. Також ЄМА виступає за виведення з-під граничних ставок операцій із корпоративними картками та зняття готівки, відповідно до європейського Регламенту.
WayForPay: зниження інтерчейнджу не дорівнює автоматичному зниженню еквайрингової комісії
Для платіжних сервісів питання інтерчейнджу має інший вимір. WayForPay працює з підприємцями, забезпечуючи не лише карткові операції, а й платіжний інтерфейс, технічну інтеграцію, антифрод, фінансовий моніторинг, регулярні платежі, інвойси, повернення коштів та підтримку користувачів.
Інтерчейндж – лише один із компонентів еквайрингової вартості. Його зниження може створити умови для здешевлення приймання карток, але не гарантує пропорційного зменшення тарифу для кожного підприємця.
«Коли бізнес бачить комісію за приймання платежу, він фактично сплачує не лише за рух коштів між банками. За кожною транзакцією стоять процесинг, технічна інфраструктура, захист від шахрайства, фінансовий моніторинг, підтримка, робота з поверненнями та спірними операціями. Водночас платіжний сервіс — це ще й розробка продуктів для швидкого запуску онлайн-бізнесу, прискорення процесів виплат та автоматизації онбордингу. Для прикладу, сьогодні через платформу WayForPay працюють близько 50 тисяч онлайн-бізнесів, яким доступні вже 20 продуктів. Усі ці складові нікуди не зникають навіть у разі зниження інтерчейнджу».
Найбільшу вигоду від зменшення відсоткової складової можуть отримати великі торговельні мережі, де значні обороти перетворюють навіть десяті частки відсотка на суттєву економію.
Для малого та мікробізнесу результат залежатиме від повної структури тарифів еквайрів і платіжних сервісів. Зниження відсоткової комісії може супроводжуватися появою абонентської плати, мінімального місячного платежу, оплати за підключення або тарифів за додаткові функції.
«Для малого підприємця важлива не одна цифра всередині тарифу, а повна вартість доступу до безготівкових платежів. Якщо відсоткова складова зменшиться, але натомість з’являться фіксовані платежі, мінімальний оборот або дорожче підключення, малий бізнес може не відчути очікуваної економії. Тому ефект реформи потрібно оцінювати за фактичними тарифами для торговців, а не лише за формально встановленою межею інтерчейнджу».
Це особливо важливо для підприємців із невеликим або сезонним оборотом. Для великої мережі фіксована плата майже непомітна, тоді як для малого продавця вона може становити суттєву частину вартості обслуговування.
Ще один ризик пов’язаний із майбутньою роллю небанківських платіжних компаній. Платіжні агрегатори знижують бар’єр входу для підприємців, даючи змогу підключити оплату без складної інтеграції з кожним банком, використовувати готові модулі, платіжні сторінки, інвойси, QR-рішення та API.
Якщо нові вимоги звузять можливості непрямої участі або створять переваги лише для найбільших банків і прямих учасників платіжних систем, це може послабити конкуренцію та зменшити кількість доступних рішень для малого бізнесу.
«Конкуренцію на платіжному ринку створює не лише кількість банків. Важливо, щоб небанківські технологічні компанії також могли розробляти продукти, об’єднувати різні платіжні методи та швидко підключати до них підприємців. Регулювання має знижувати бар’єри, а не формувати ринок, на якому повноцінно працювати можуть лише найбільші учасники».
Цільові рівні 0,2% і 0,3% як кінцева точка гармонізації з правом ЄС у WayForPay не оспорюють. Однак ключове питання – які саме операції та учасники платіжного ринку мають підпадати під таке регулювання.
Альтернативою картковим операціям стають платежі з рахунку на рахунок, зокрема через інфраструктуру відкритого банкінгу. QR-коди можуть спрощувати запуск таких переказів, але самі по собі є лише інтерфейсом. Карткові платежі спираються на зрілу інфраструктуру безпеки (багаторівнева автентифікація, антифрод-механізми, стандартизовані процедури захисту), тому залишаються одним із найбільш відпрацьованих платіжних інструментів.
Альтернативні рішення здатні посилити конкуренцію, проте не очікується, що вони повністю замінять карткову інфраструктуру найближчим часом. Карткові платежі інтегровані в мільйони повсякденних сценаріїв – від оплати в один клік до чарджбеків.
«Карткові платежі, відкритий банкінг і прямі перекази між рахунками не варто протиставляти одне одному. Здорова модель передбачає їх паралельний розвиток і конкуренцію за зручність, безпеку та вартість. Завдання регулювання — дати торговцю і покупцю більше вибору, не послабивши інфраструктуру, якою вони вже користуються щодня».
На думку WayForPay, оптимальна модель має передбачати поетапне зниження ставок і регулярну оцінку наслідків. Між етапами слід аналізувати не лише доходи банків, а й повну вартість еквайрингу для бізнесу, доступність платіжних сервісів, кількість учасників ринку, рівень шахрайства та обсяги інвестицій у технології.
WayForPay – це платформа для швидкого запуску та комплексного обслуговування онлайн-бізнесів, яка обробляє близько 500 тисяч транзакцій на добу.
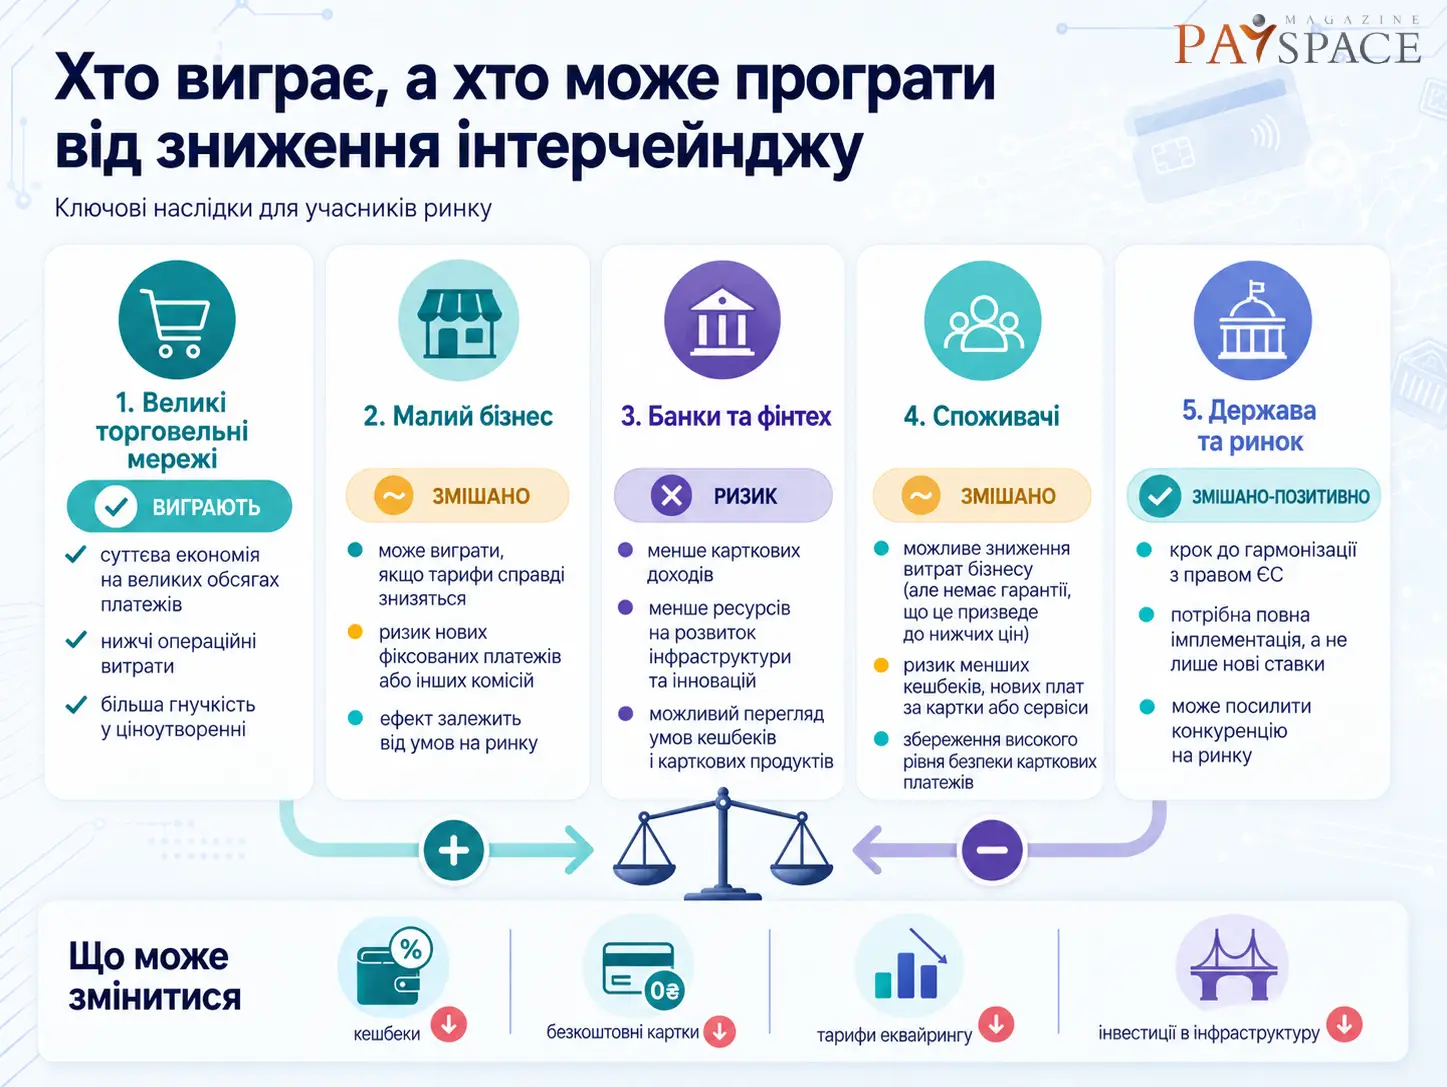
Хто виграє, а хто може програти
Найбільшими бенефіціарами зниження інтерчейнджу можуть стати великі торговельні мережі, для яких навіть кілька десятих відсотка – це суттєва економія.
Малий бізнес також може виграти, якщо зниження інтерчейнджу буде відображене у кінцевих еквайрингових тарифах і не буде замінене новими фіксованими платежами. Важливо оцінювати повну вартість приймання платежів для різних категорій підприємців, а не лише регульовану ставку.
Банки-емітенти втратять частину карткового доходу та будуть змушені переглядати моделі монетизації. Найвідчутніше це може бути для необанків та фінтех-проєктів, які залежать від транзакційної активності клієнтів.
Для споживачів результат неоднозначний. З одного боку, теоретично нижча вартість приймання платежів може зменшити операційні витрати бізнесу, але немає гарантій, що це трансформується у нижчі ціни. З іншого – скорочення доходів банків від інтерчейнджу може вплинути на програми кешбеків, безкоштовне обслуговування карток або вартість окремих сервісів.
Держава зробить ще один крок до гармонізації з європейським законодавством. Однак формальне копіювання ставок без повного перенесення правил конкуренції, прозорості та захисту учасників ринку може дати слабший результат.
Дискусія полягає не у виборі між високим і низьким інтерчейнджем, а в тому, як зменшити витрати бізнесу, не переклавши їх на власників карток, не послабивши конкуренцію та не скоротивши інвестиції у платіжну інфраструктуру.
Досвід поетапного зниження ставок з 2021 року показує, що компроміс між інтересами торговців, банків і користувачів можливий. Тоді учасники ринку обрали поступову модель, що дала системі час на адаптацію.
Цей принцип може стати основою наступного етапу реформи: європейські ставки як кінцева мета, повна імплементація європейських правил, прозорий графік переходу та постійний контроль того, кому дістається економічна вигода.