
Олександр Карпов, директор Асоціації ЄМА, аналізує успіх іспанської платіжної системи Bizum, її інтеграцію з касами магазинів, а також уроки, які Україна може засвоїти з цього досвіду.
Цикл ЄМА «Десять систем A2A». Частина 4: Іспанія
Іспанська платіжна система Bizum вважається одним із європейських лідерів. Її показники вражають: 30 мільйонів користувачів, понад мільярд операцій за рік і швидке розгортання на касах магазинів по всій країні. Однак, за цими цифрами ховається складніша картина. У сегменті P2P-переказів (між фізичними особами), для якого система створювалася, готівка досі удвічі популярніша. В електронній комерції офіційна статистика показує значно меншу частку, ніж оцінюють експерти галузі. А обсяги платежів на фізичних касах взагалі не публікуються.
Це четверта стаття з серії ЄМА про десять A2A-систем світу. Усі суми вказані в євро.
Ключові гравці
| Назва | Опис |
|---|---|
| Bizum | Платіжна система, що працює з 2016 року, дозволяє здійснювати оплати з банківського рахунку за номером телефону. |
| Bizum SL | Компанія-оператор, заснована банками-учасниками. Станом на 2026 рік до неї входять 39 установ. |
| Redsys | Технічний процесор, який забезпечує роботу інфраструктури системи. |
| Bizum Pay | Окремий гаманець для оплати в магазинах та додатках, запущений з 1 червня 2026 року. |
| European Network for Payments | Структура для забезпечення сумісності європейських платіжних систем, створена 30 вересня 2026 року зі штаб-квартирою в Мадриді. |
Важливий аспект: Bizum SL була створена банками на комерційній основі, без прямого законодавчого втручання чи мандату регулятора. Це є прецедентом для ринку, демонструючи, що національні платіжні системи можуть виникати як результат угоди конкурентів.
Паспорт системи Bizum
| Параметр | Bizum |
|---|---|
| Оператор і правила | Компанія, заснована 27 банками у 2016 році; 39 банків-учасників станом на 2026 рік. |
| Правова основа і запуск | Договір між банками, без закону чи мандату регулятора. Компанію створено 27 червня 2016 року. |
| Охоплення банками | 39 установ, що покривають близько 95% банківського ринку країни. |
| Розрахунок між банками | Миттєві перекази в загальноєвропейському стандарті. Окрема розрахункова система відсутня. |
| Адресація | Номер телефону як псевдонім до банківського рахунку. Система зберігає відповідність «номер – банк». |
| Ініціатор платежу | Покупець через мобільний додаток свого банку або окремий гаманець. На касі – піднесенням телефону до термінала. |
| Комісія для користувача | Відсутня. |
| Комісія для торговця | Стягується банком покупця. Ставка узгоджується індивідуально, публічного прейскуранта немає. |
| Участь | Добровільна для банків. Немає закону, який зобов’язував би торговців приймати Bizum. |
| Масштаб (2025 рік) | 30,6 млн користувачів; 1,237 млрд операцій на суму 67,7 млрд євро. |
| Обмеження | Не підтримує платежі між підприємствами. Рахунки лише іспанські та андоррські. |
Примітка: 95% покриття стосується частки банківського ринку, а не обсягу операцій чи кількості користувачів.
Ключові висновки
| № | Висновок |
|---|---|
| 1 | У P2P-переказах, для яких створювалася система, готівка використовується у 63% випадків, тоді як Bizum – у 33%. (Дані центрального банку за 2025 рік). |
| 2 | В електронній комерції офіційна частка Bizum становить 6%, тоді як галузеві оцінки сягають 20-30%. Останні враховують лише сайти, де система вже інтегрована. |
| 3 | Bizum вийшла на каси магазинів у 2026 році, розгорнувши інфраструктуру за чотири місяці. Це свідчить про технічну спроможність, але не про поточне використання. |
| 4 | Кількість платежів на фізичних касах не публікується. Єдині дані – 25 тисяч платежів клієнтів одного банку за два місяці пілотного запуску. |
| 5 | Офіційна статистика не відображатиме частку Bizum на касах, оскільки перекази не мають розрізнення за каналом, на відміну від карток. |
| 6 | Вартість для торговців непрозора. У одного постачальника послуг, який має відкритий прейскурант, Bizum на касі коштує стільки ж, скільки картка, а в інтернеті – значно дорожче. |
| 7 | Для дрібних чеків Bizum дорожчий за картку. Зниження вартості відбувається лише при сумах понад 54 євро. |
Частина I. Проста операція для покупця, жодних нових пристроїв для продавця
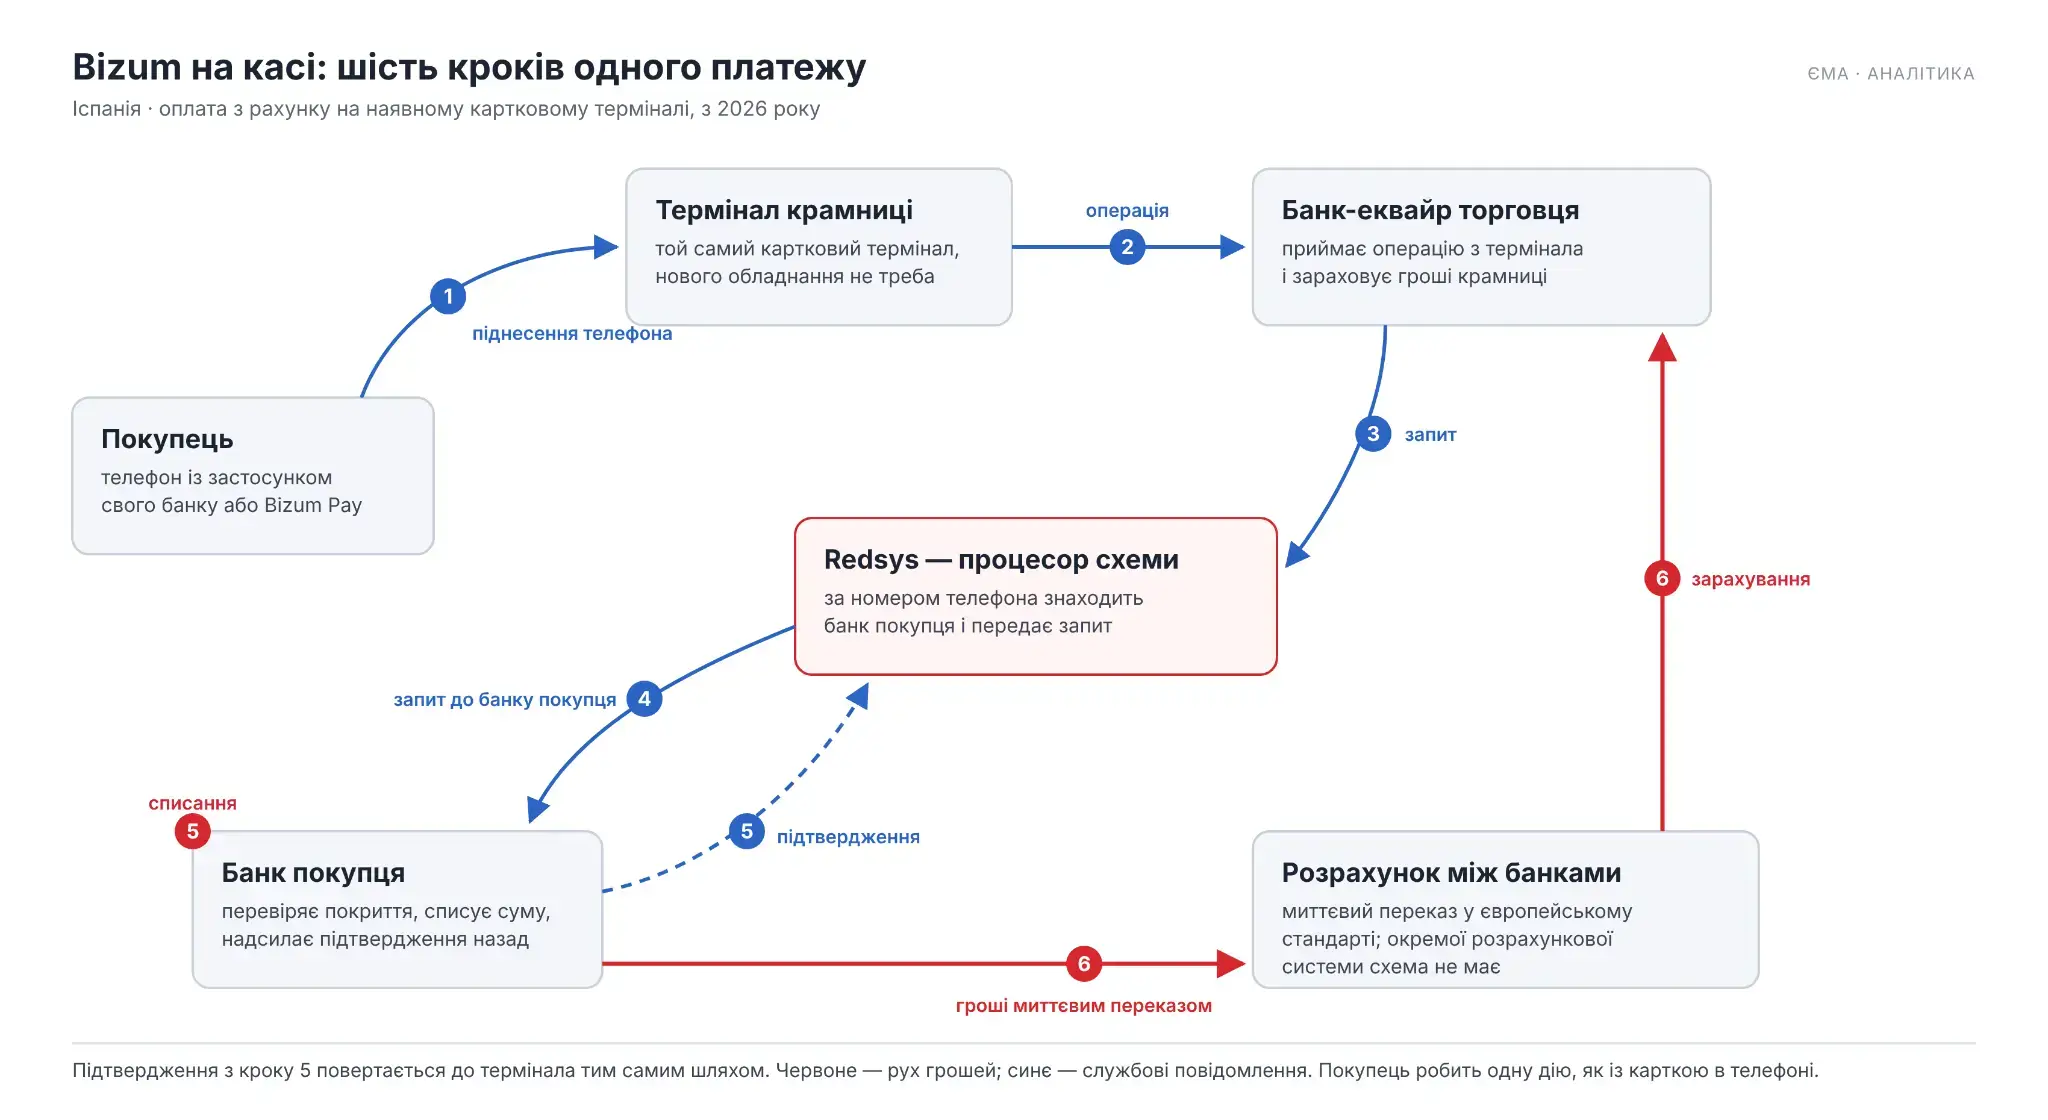
Шість кроків оплати на касі
| Крок | Учасник | Дія |
|---|---|---|
| 1 | Покупець | Відкриває додаток банку або гаманець і підносить телефон до термінала. |
| 2 | Термінал | Передає транзакцію еквайру торговця. |
| 3 | Еквайр | Надсилає запит процесору системи Bizum. |
| 4 | Процесор | Визначає банк покупця за номером телефону та передає запит. |
| 5 | Банк покупця | Перевіряє наявність коштів, списує суму, надсилає підтвердження. |
| 6 | Банк торговця | Зараховує кошти. Розрахунок відбувається миттєвим переказом у європейському стандарті. |
Переваги: Відсутність потреби диктувати коди, сканувати QR-коди чи встановлювати нове обладнання. Система інтегрується з наявними картковими терміналами. Для покупця процес ідентичний до оплати карткою через телефон.
Частина II. У P2P-переказах готівка попереду вдвічі
Bizum успішно розвивалася як інструмент для P2P-переказів протягом десяти років. Найточніші дані про це надходять з щорічного дослідження платіжних звичок від центрального банку за 2025 рік, яке охопило 4671 приватну особу, 851 торговельний заклад та 502 заклади громадського харчування.
| Спосіб переказу між приватними особами | Частка |
|---|---|
| Готівка | 63% |
| Bizum | 33% |
Аналіз: Хоча Bizum має значне проникнення (30 мільйонів користувачів у країні з 48 мільйонів населення), готівка залишається вдвічі популярнішою у ключовому для системи сегменті. Це демонструє, що ринкова частка не завжди відповідає охопленню.
Дослідження також виявило мотиви вибору платіжних інструментів. Зручність є головним фактором для вибору картки або мобільного пристрою (69% та 68% відповідно), тоді як звичка не фігурує як окремий мотив. Це підкреслює, що очікування, ніби користувачі автоматично перейдуть на нові системи через звичку, є необґрунтованими.
Частина III. В електронній комерції: дві цифри, одна з яких вшестеро менша
Оцінка частки Bizum в електронній комерції потребує уважності:
| Джерело | Показник | Значення |
|---|---|---|
| Центральний банк (дослідження платіжних звичок) | Частка миттєвих платежів у загальному обсязі дистанційної торгівлі | 6% |
| Середнє по Європі (те саме дослідження) | Те саме | 5% |
| Оператор Bizum і еквайри | Частка покупців на сайтах, де Bizum інтегровано | 20-30% |
Пояснення: Офіційні 6% відображають загальну частку Bizum у дистанційній торгівлі країни. Галузеві 20-30% показують конверсію на сайтах, де система вже доступна. Різниця між цими показниками суттєва. Важливо також зазначити, що 93,7% карткових операцій в Іспанії припадають на фізичні точки продажу, що робить вихід Bizum на каси критично важливим кроком.
Частина IV. Інфраструктура на касах розгорнута за 4 місяці, але банки діють індивідуально
| Термін | Подія |
|---|---|
| 18 травня 2026 | Перші банки (CaixaBank, Sabadell, Bankinter) почали пілотний запуск. |
| 1 червня 2026 | Запуск окремого гаманця Bizum Pay в магазинах додатків. |
| Вересень 2026 | Оплата через Bizum доступна для майже 20 млн користувачів (60% бази), понад 1,6 млн торгових точок та понад 25 великих мереж. |
| Осінь 2026 | Підключено сім-вісім банків; Santander, Kutxabank, Cajamar та необанки ще не інтегровані. |
Важливий момент: Розгортання відбувається поступово, і кожен банк впроваджує систему за власним графіком. Це означає, що для клієнтів різних банків доступність оплати на касі може відрізнятися, створюючи невизначеність для торговців та покупців.
Хоча технічна спроможність системи висока, реальна кількість платежів на касах залишається невідомою.
Частина V. Вартість платежів на касі невідома, а причини невизначеності – структурні
Відсутність публічних даних про обсяги платежів Bizum на касах пояснюється трьома причинами:
- Новизна продукту: Система запущена відносно нещодавно, і оператор ще не публікує детальної статистики.
- Структурні особливості звітності: У звітності центрального банку та ЄЦБ миттєві перекази, до яких належить Bizum, не мають розрізнення за каналом (каса, інтернет).
- Час збору даних: Загальноєвропейське дослідження платіжних звичок, проведене до запуску Bizum Pay на касах, не може відобразити актуальну ситуацію.
Єдині відомі дані про використання: За прес-релізом CaixaBank від 21 вересня 2026 року, клієнти банку, які брали участь у пілоті, здійснили близько 25 тисяч платежів на суму понад 400 тисяч євро. Середній чек становив приблизно 16 євро.
Частина VI. Ціна для торговця: на касі – як картка, в інтернеті – дорожче, на дрібних чеках – невигідно
Точна вартість приймання Bizum для торговців не розголошується банками та еквайрами. Єдиний постачальник послуг з відкритим прейскурантом надає такі дані:
| Спосіб і канал | Ставка (у того самого посередника) |
|---|---|
| Bizum, фізична торгівля | 0,90% |
| Картка | 0,90% + 0,25 євро (при обороті до 500 тис. євро на місяць) |
| Bizum, дистанційна торгівля | 1,34% + 0,34 євро (додатково 0,17 євро еквайрингової плати) |
Аналіз: На фізичних касах Bizum приблизно дорівнює вартості карткових платежів. В інтернеті він суттєво дорожчий. Проблема полягає в тому, що фіксована частина комісії робить Bizum невигідним для дрібних чеків, які є найпоширенішими для цього типу платежів. Точка, вище якої Bizum стає дешевшим за картку, знаходиться близько 54 євро, що значно вище середнього чеку.
Висновок: Відсутність регулювання вартості для торговців створює невизначеність, особливо для малого бізнесу. У той час як карткові платежі мають законодавчі обмеження, комісія Bizum формується на основі двосторонніх домовленостей.
Частина VII. Сумісний термінал – не гарантія приймання
Багато великих мереж Іспанії вже приймають Bizum в інтернеті, але інтеграція на касах відбувається повільно:
| Мережа | Стан (осінь 2026) |
|---|---|
| Primark | Дати впровадження немає. |
| Fnac | Очікує рішення. |
| Lidl, DIA, El Corte Inglés | Ухильні відповіді; приймають онлайн. |
| Mercadona | Узгоджує умови з оператором. |
| Carrefour, Alcampo, Ikea | Вивчають можливість. |
Важливий момент: Відсутність підтвердження від ключових мереж свідчить про те, що активація приймання Bizum на касах – це індивідуальний процес, який залежить від багатьох факторів, зокрема від вартості для торговця. Закону, що зобов’язує приймати Bizum, немає, тому це рішення залишається за магазином.
Частина VIII. П’ять сервісів поверх переказів, корпоративний сегмент поза увагою
| Сервіс | Статус |
|---|---|
| P2P-перекази | Базовий сценарій. |
| Онлайн-покупки | 105,6 млн операцій за 2025 рік на 5,4 млрд євро (зростання 82,1%). |
| Пожертви та збори | Окремий сценарій для організацій. |
| Оплата на касі | Запущено у 2026 році. |
| Запит на оплату з термінала | Працює з квітня 2025 року. |
| Платежі між підприємствами | Не підтримуються. |
Обмеження: Через адресування за номером телефону, ліміти на транзакції та обмеження на типи рахунків, Bizum не підходить для корпоративного сегменту. Це фундаментальне обмеження, яке вимагає перепроектування системи.
Частина IX. Виконана операція не скасовується, механізм оскарження відсутній
Особливість Bizum: Виконані операції не підлягають скасуванню. Це відрізняє систему від карткових платежів, де існує механізм оскарження. Захист працює лише у випадках несанкціонованих платежів. У разі помилкового переказу або шахрайства повернення коштів залежить від доброї волі отримувача.
Причина: Відсутність механізму оскарження є однією з причин нижчої вартості Bizum порівняно з картками, але водночас є головним аргументом проти її використання для дорогих покупок.
Частина X. Транскордонні операції: півтора року роботи, але статистично невидимі
30 вересня 2026 року було створено European Network for Payments для забезпечення сумісності європейських платіжних систем. Проте, з’єднання між системами залишаються обмеженими:
| Параметр | Значення |
|---|---|
| Порядок розгортання | Перекази між людьми, потім електронна комерція, потім каси. |
| Фактичні з’єднання | Італійська та португальська системи (з квітня 2025 року). |
| Транскордонні операції (2025 рік) | 69 400 на суму 5,7 млн євро. |
Аналіз: Обсяг транскордонних операцій залишається статистично незначним, що свідчить про низьку активність у цьому напрямку, незважаючи на технічні з’єднання.
П’ять припущень, які не підтверджує досвід Bizum
| Припущення | Що показує досвід Bizum |
|---|---|
| “Національну схему має створити регулятор” | Ні, банки можуть створити її самостійно через комерційну угоду. |
| “Головне – щоб термінали приймали” | Технічна сумісність терміналів не означає автоматичного ввімкнення приймання платежів. |
| “Люди звикли до карток, потрібен час” | Зручність є ключовим мотивом вибору картки, а не звичка. |
| “Запустимо – побачимо частку” | Чинна методологія звітності не дозволяє відобразити частку переказів за каналом. |
| “Дешевше за картку – отже, переходять” | На дрібних чеках Bizum дорожчий за картку, стаючи дешевшим лише при сумах понад 54 євро. |
Головний урок: Технічний масштаб не гарантує ринкової частки. Bizum досяг значного проникнення, але залишається позаду готівки у ключовому сегменті P2P-переказів та не може точно визначити свою частку на фізичних касах.
Питання для України:
- Чи закладаємо ми механізми вимірювання та публікації даних з самого початку створення нових платіжних систем?
- Чи враховано економіку дрібного чеку при розрахунку вартості для торговців, оскільки саме на таких чеках фіксована частина комісії робить Bizum дорожчим за картки?
Подробиці можна знайти на сайті: psm7.com